Chắc hẳn nhiều anh chị làm tư vấn viên đã từng gặp phải tình huống dở khóc dở cười thế này: Khách hàng đùng đùng chạy tới đòi mua bảo hiểm NGAY LẬP TỨC chỉ vì… “hôm nay tự nhiên thấy mệt mệt”. Hoặc tệ hơn là lúc phát hiện ra bệnh, hay khi nợ nần bủa vây mới cuống cuồng đi tìm “chiếc phao cứu sinh”.
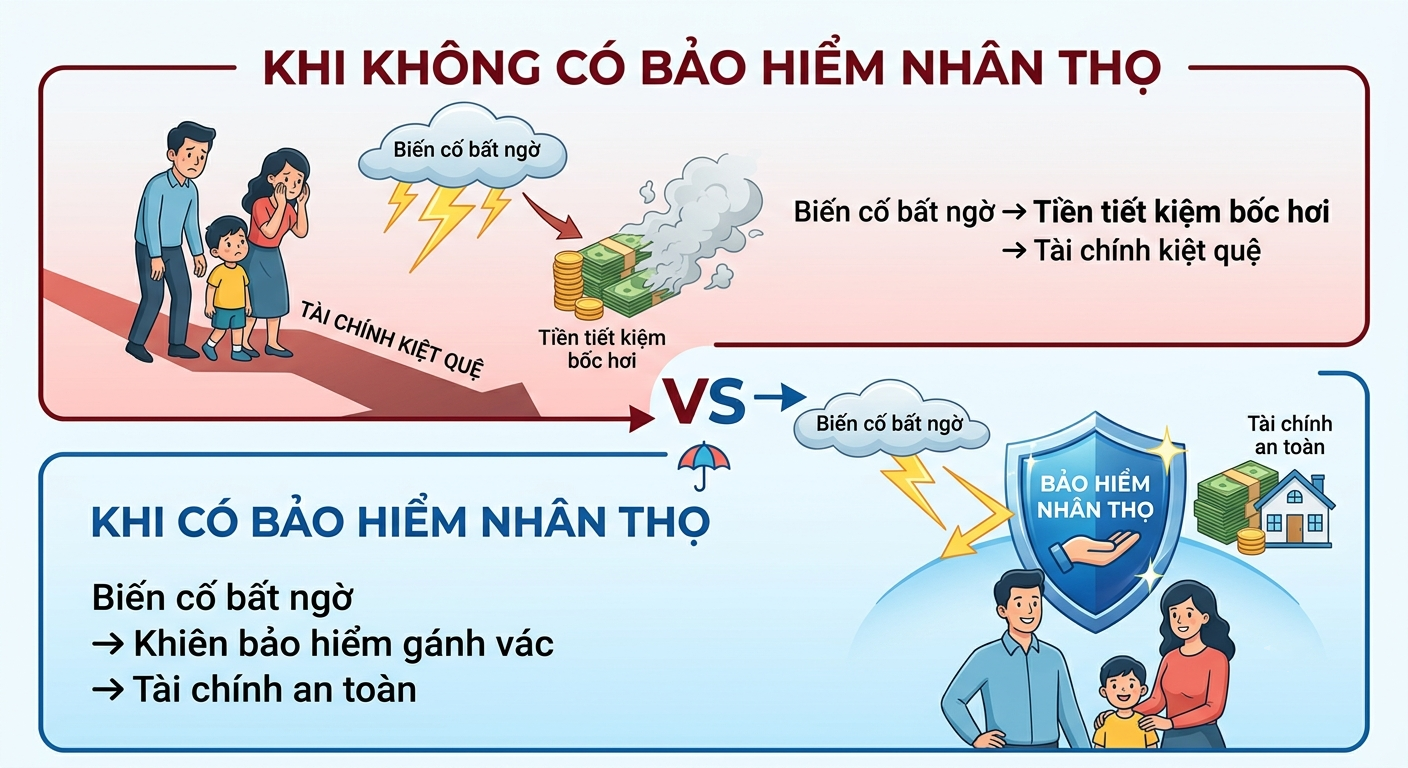
Nghe thì buồn cười, nhưng đó lại là tâm lý chung của rất nhiều người: Lúc khỏe mạnh bình an thì chần chừ, đến khi giông bão kéo tới mới vội vã đi tìm ô che.
💡 Thực tế thì…
🧯 Bạn mua bình chữa cháy KHÔNG PHẢI vì mong nhà mình cháy.
🚘 Bạn thắt dây an toàn KHÔNG PHẢI vì muốn xảy ra tai nạn.
VÀ BẢO HIỂM NHÂN THỌ CŨNG VẬY!
Bạn tham gia bảo hiểm không phải vì mong có ngày mình phải dùng đến nó để nhận tiền bồi thường. Tất cả những việc đó đều là SỰ CHUẨN BỊ TRƯỚC cho một tình huống rủi ro mà không ai trong chúng ta mong muốn xảy ra.
Bảo hiểm nhân thọ không giống như một món đồ thời trang hay cái điện thoại, mua dăm ba bữa thấy chán, không thích nữa rồi bỏ.
Nó là một KẾ HOẠCH TÀI CHÍNH DÀI HẠN mang ý nghĩa vô cùng to lớn đối với mỗi cá nhân và gia đình: 🛡️ Bảo vệ tính mạng & sức khỏe trước những biến cố bất ngờ. 🎓 Đảm bảo quỹ học vấn vững chắc cho tương lai của con trẻ. 👴 Xây dựng quỹ hưu trí an nhàn, độc lập khi về già. 💰 Trở thành tấm khiên bảo vệ tài chính không thể xuyên thủng cho cả gia đình.
📌 Vì vậy, trước khi đặt bút ký hợp đồng, xin đừng vội hỏi:
❌ “Bảo hiểm này bao nhiêu tiền?”
Mà hãy nghiêm túc ngồi lại và tự hỏi:
✅ “Với hoàn cảnh tài chính hiện tại, mình CẦN BẢO VỆ ĐIỀU GÌ nhất?”
✅ “Mình nên chuẩn bị MỨC PHÍ BAO NHIÊU là phù hợp để có thể theo đuổi lâu dài không gánh nặng?”
Hãy tìm hiểu thật kỹ. Hiểu rõ từng quyền lợi. Chọn mức phí phù hợp với khả năng tài chính của bản thân.
Và quan trọng nhất: Hãy tìm cho mình một Chuyên viên Tư vấn Tài chính có tâm để cùng bạn hoạch định một lộ trình rõ ràng, thay vì quyết định mua theo cảm xúc rồi vài năm sau lại bỏ ngang giữa chừng.
“BẢO HIỂM KHÔNG PHẢI MUA KHI CẦN. BẢO HIỂM LÀ SỰ CHUẨN BỊ TRƯỚC KHI CẦN.”