Nội Dung Chính
Nhiều người đi làm tự tin chia sẻ: “Công ty mình đãi ngộ tốt lắm, cấp sẵn thẻ bảo hiểm sức khỏe hạn mức 20 – 50 triệu đồng/năm, đi khám nhẹ nhàng chẳng tốn tiền!”
Đây chắc chắn là một phúc lợi tuyệt vời. Tuy nhiên, nếu phụ thuộc hoàn toàn vào chiếc thẻ này, bạn có thể đối mặt với những “khoảng trống bảo vệ” nghiêm trọng khi biến cố lớn xảy ra.
Lời cảnh báo tài chính
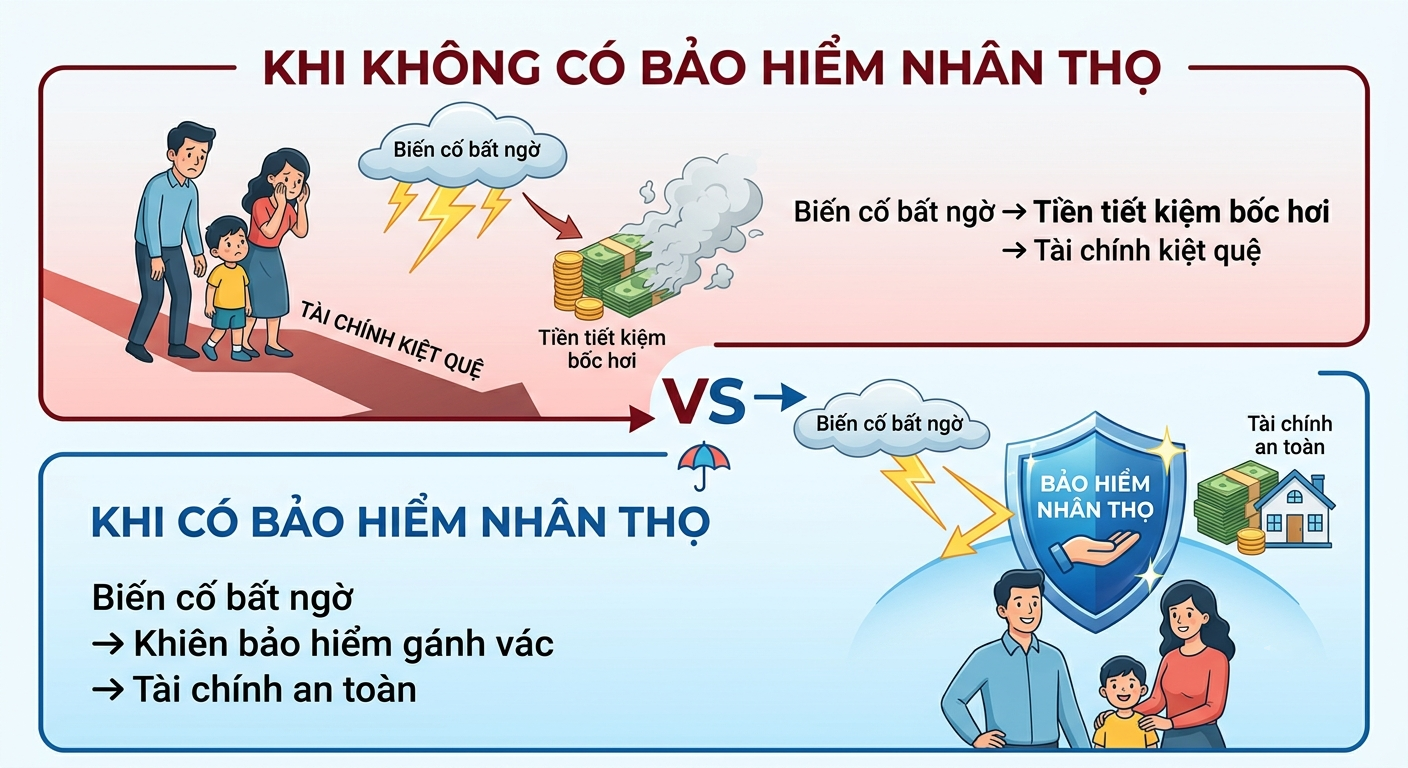
Thẻ bảo hiểm doanh nghiệp giúp bạn chi trả các khoản khám chữa bệnh nhỏ. Nhưng trước các bệnh hiểm nghèo hay phẫu thuật phức tạp, đây chưa phải là “tấm khiên” trọn vẹn.
3 “Điểm Mù” Tài Chính Từ Thẻ Bảo Hiểm Doanh Nghiệp
1. Hạn Mức Nhỏ Trước Chi Phí Điều Trị Lớn
Hạn mức 30 triệu đồng hay 50 triệu đồng/năm đủ để chi trả cho các đợt cảm sốt hoặc nằm viện ngắn ngày.
Tuy nhiên, đối với các trường hợp phẫu thuật phức tạp, điều trị ung thư hoặc bệnh lý nghiêm trọng kéo dài, chi phí có thể lên tới hàng trăm triệu hoặc cả tỷ đồng. Phần chi phí vượt hạn mức này bắt buộc bạn phải tự tháo gỡ bằng tiền tiết kiệm cá nhân.
2. Quyền Lợi Biến Mất Ngay Khi Nghỉ Việc
Thẻ bảo hiểm sức khỏe doanh nghiệp gắn liền với hợp đồng lao động. Chiếc thẻ sẽ lập tức vô hiệu hóa khi bạn:
-
Chuyển đổi môi trường làm việc.
-
Nằm trong danh sách cắt giảm nhân sự.
-
Đến tuổi nghỉ hưu.
Nếu thời điểm đó tuổi đã cao hoặc xuất hiện bệnh nền, việc tham gia một hợp đồng bảo hiểm cá nhân mới sẽ rất khó khăn hoặc chi phí cực kỳ đắt đỏ.
3. Không Đảm Bảo Duy Trì Dài Hạn
Doanh nghiệp tái tục hợp đồng bảo hiểm theo từng năm. Quyền lợi và hạn mức bảo vệ phụ thuộc hoàn toàn vào ngân sách cũng như kết quả kinh doanh của công ty, không đảm bảo tính duy trì liên tục cho cá nhân bạn.
Giải Pháp Phối Hợp Trong – Ngoài: Không Tốn 1 Đồng Tiền Túi
Để khắc phục các điểm mù trên, việc kết hợp giữa Thẻ công ty (Bảo vệ sơ cấp) và PRUKhỏe Linh Hoạt (Bảo vệ thứ cấp) tạo nên chiến lược tài chính toàn diện cho người đi làm.
Mô hình bảo vệ 2 tầng thông minh:
Tầng 1 (Bảo vệ sơ cấp): Sử dụng Thẻ công ty hoặc BHYT để thanh toán các khoản viện phí ban đầu.
Tầng 2 (Bảo vệ thứ cấp): PRUKhỏe Linh Hoạt tiếp nối chi trả phần chi phí vượt hạn mức, hỗ trợ hạn mức bảo vệ cao từ 100 triệu đồng đến 5 tỷ đồng.
Chú thích: Mô hình kết hợp bảo vệ giúp bù đắp khoảng trống tài chính trước rủi ro sức khỏe lớn.
Mẹo Tối Ưu Phí Đóng Lên Đến 30%
Nhờ thẻ công ty đã đảm nhận các rủi ro nhỏ ban đầu, bạn có thể lựa chọn gói PRUKhỏe Linh Hoạt với cơ chế Đồng chi trả 20%.
Giải pháp này giúp:
-
Tiết kiệm từ 20% – 30% phí đóng bảo hiểm thường niên.
-
Duy trì “tấm khiên” bảo vệ tài sản lên đến hàng tỷ đồng cho đến năm 75 tuổi.
Bài Toán Thực Tế: Phân Tích Chi Phí Điều Trị
Xét trường hợp thực tế của Chị B khi phát sinh ca phẫu thuật với tổng viện phí 80 triệu đồng:
| Đơn vị chi trả | Số tiền chi trả | Ghi chú |
| Thẻ công ty | 30 triệu đồng | Tối đa hạn mức bảo vệ sơ cấp |
| PRUKhỏe Linh Hoạt | 50 triệu đồng | Chi trả toàn bộ phần chênh lệch còn lại |
| Tiền túi Chị B | 0 đồng | An tâm điều trị tại cơ sở y tế chất lượng |
Kết quả: Chị B tiếp cận điều kiện chăm sóc y tế tốt nhất mà không làm thâm hụt nguồn tài chính tích lũy của gia đình.
Lời khuyên chuyên gia
Bảo hiểm doanh nghiệp là phúc lợi của hiện tại. Bảo hiểm cá nhân mới là sự bảo vệ chủ động, dài hạn cho tương lai của bạn và gia đình.
Lựa Chọn Chủ Động Cho Tương Lai
Đừng để tài chính gia đình đứng trước rủi ro chỉ vì phụ thuộc vào một chiếc thẻ tạm thời. Việc sở hữu một hợp đồng bảo hiểm cá nhân giúp bạn chủ động bảo vệ nguồn tài sản trước mọi biến cố sức khỏe.
👉 BẠN ĐÃ BẮT ĐẦU KIỂM TRA “KHOẢNG TRỐNG BẢO VỆ” CỦA MÌNH CHƯA?